

Assurance propriétaire non occupant PNO : Guide complet 2026
L’assurance propriétaire non occupant PNO est un contrat indispensable pour tout bailleur ou détenteur d’un bien immobilier qu’il n’habite pas personnellement. Obligatoire en copropriété depuis la loi ALUR de 2014, elle protège votre patrimoine contre les sinistres lorsque le logement est loué, vacant ou prêté.
Qu’est-ce que l’assurance propriétaire non occupant PNO ?
L’assurance propriétaire non occupant PNO est un contrat d’assurance habitation spécifiquement conçu pour les propriétaires qui ne résident pas dans le logement qu’ils possèdent. Elle protège le bâti, les équipements fixes et la responsabilité civile du propriétaire bailleur.
Contrairement à une multirisque habitation classique, elle s’active dans des situations où le logement est loué, mis à disposition d’un proche, en cours de vente ou simplement vacant. Sa logique est complémentaire à l’assurance souscrite par le locataire.
Pourquoi cette assurance est-elle indispensable ?
Imaginez un dégât des eaux provoqué par une canalisation encastrée. La responsabilité du locataire n’est pas engagée et son assurance ne couvre que ses biens. Sans PNO, vous payez de votre poche.
De même, si votre logement est vacant entre deux locataires et qu’un incendie se déclare, aucune assurance n’intervient sans contrat PNO. Le risque financier peut atteindre plusieurs centaines de milliers d’euros.
L’assurance PNO est-elle obligatoire en 2026 ?
La réponse dépend du type de bien. Depuis la loi ALUR du 24 mars 2014, l’assurance PNO est obligatoire pour tout propriétaire d’un lot en copropriété, qu’il soit occupant ou non occupant. L’obligation porte au minimum sur la responsabilité civile.
Pour les biens en monopropriété (maison individuelle), la PNO reste facultative en 2026, mais reste fortement recommandée par tous les professionnels de l’immobilier et de l’assurance.
Important : Si votre locataire ne s’assure pas (ou laisse son contrat expirer), votre assurance propriétaire non occupant PNO est la seule protection qui reste active sur le logement.
Que dit précisément la loi ALUR ?
L’article 9-1 de la loi du 10 juillet 1965 modifiée impose à chaque copropriétaire de s’assurer au minimum en responsabilité civile. Cette obligation s’applique aussi bien aux résidences principales qu’aux logements mis en location ou aux locaux vacants.
Le syndic peut exiger une attestation chaque année. En cas de défaut d’assurance, votre responsabilité personnelle peut être engagée pour tout dommage causé aux autres copropriétaires ou aux parties communes.
À qui s’adresse l’assurance propriétaire non occupant PNO ?
L’assurance propriétaire non occupant PNO concerne un public bien plus large que les seuls bailleurs traditionnels. Voici les profils types qui doivent y souscrire en 2026.
- Bailleurs particuliers louant en vide ou meublé (longue durée).
- Loueurs en meublé non professionnel (LMNP) ou professionnel (LMP).
- Propriétaires d’une résidence secondaire occupée quelques semaines par an.
- Propriétaires d’un logement vacant entre deux locataires ou en attente de vente.
- SCI familiales ou patrimoniales détentrices d’un ou plusieurs lots.
- Propriétaires hébergeant un proche à titre gratuit (parent, enfant, ami).
- Loueurs saisonniers sur Airbnb, Booking ou Abritel.
Un courtier expert vous répond sous 1h
Gratuit · Sans engagement · 15 compagnies comparées
Garanties incluses dans une assurance propriétaire non occupant PNO
Une assurance propriétaire non occupant PNO performante en 2026 inclut un socle de garanties essentielles, complété par des options selon votre profil de risque et la nature de votre bien.
Garanties de base (toutes les PNO)
- Responsabilité civile propriétaire : couvre les dommages causés à des tiers par votre bien (chute de tuile, fuite venant des parties communes…).
- Incendie et explosion : reconstruction du bâti.
- Dégâts des eaux : fuites des canalisations encastrées notamment.
- Catastrophes naturelles et technologiques : inondation, sécheresse, mouvements de terrain.
- Tempête, grêle, neige : prise en charge des dommages climatiques.
- Bris de glace : fenêtres, baies vitrées, vérandas.
- Vol et vandalisme : limité au mobilier appartenant au bailleur (cuisine équipée, électroménager).
Garanties optionnelles à privilégier
| Garantie | Utilité | Recommandée pour |
|---|---|---|
| Loyers impayés (GLI) | Indemnisation jusqu’à 36 mois de loyer | Tous bailleurs longue durée |
| Protection juridique | Frais de procédure, expulsion locataire | Tout bailleur |
| Détérioration immobilière | Dégradations volontaires du locataire | Location meublée, étudiants |
| Vacance locative | Compensation entre deux locataires | Zones tendues à risque |
| Équipements de jardin | Mobilier extérieur, piscine, abri | Maisons avec extérieur |
Pour un investissement locatif optimisé, comparez systématiquement les plafonds d’indemnisation et les franchises avant de souscrire. Notre service assurance habitation vous oriente vers les meilleurs contrats du marché.
Ce qui fait varier le prix
Facteurs qui influencent le prix
- Type de bien : appartement (moins cher) vs maison individuelle.
- Antécédents sinistres : majoration possible après 2 sinistres en 36 mois.
Ce qui fait varier le prix
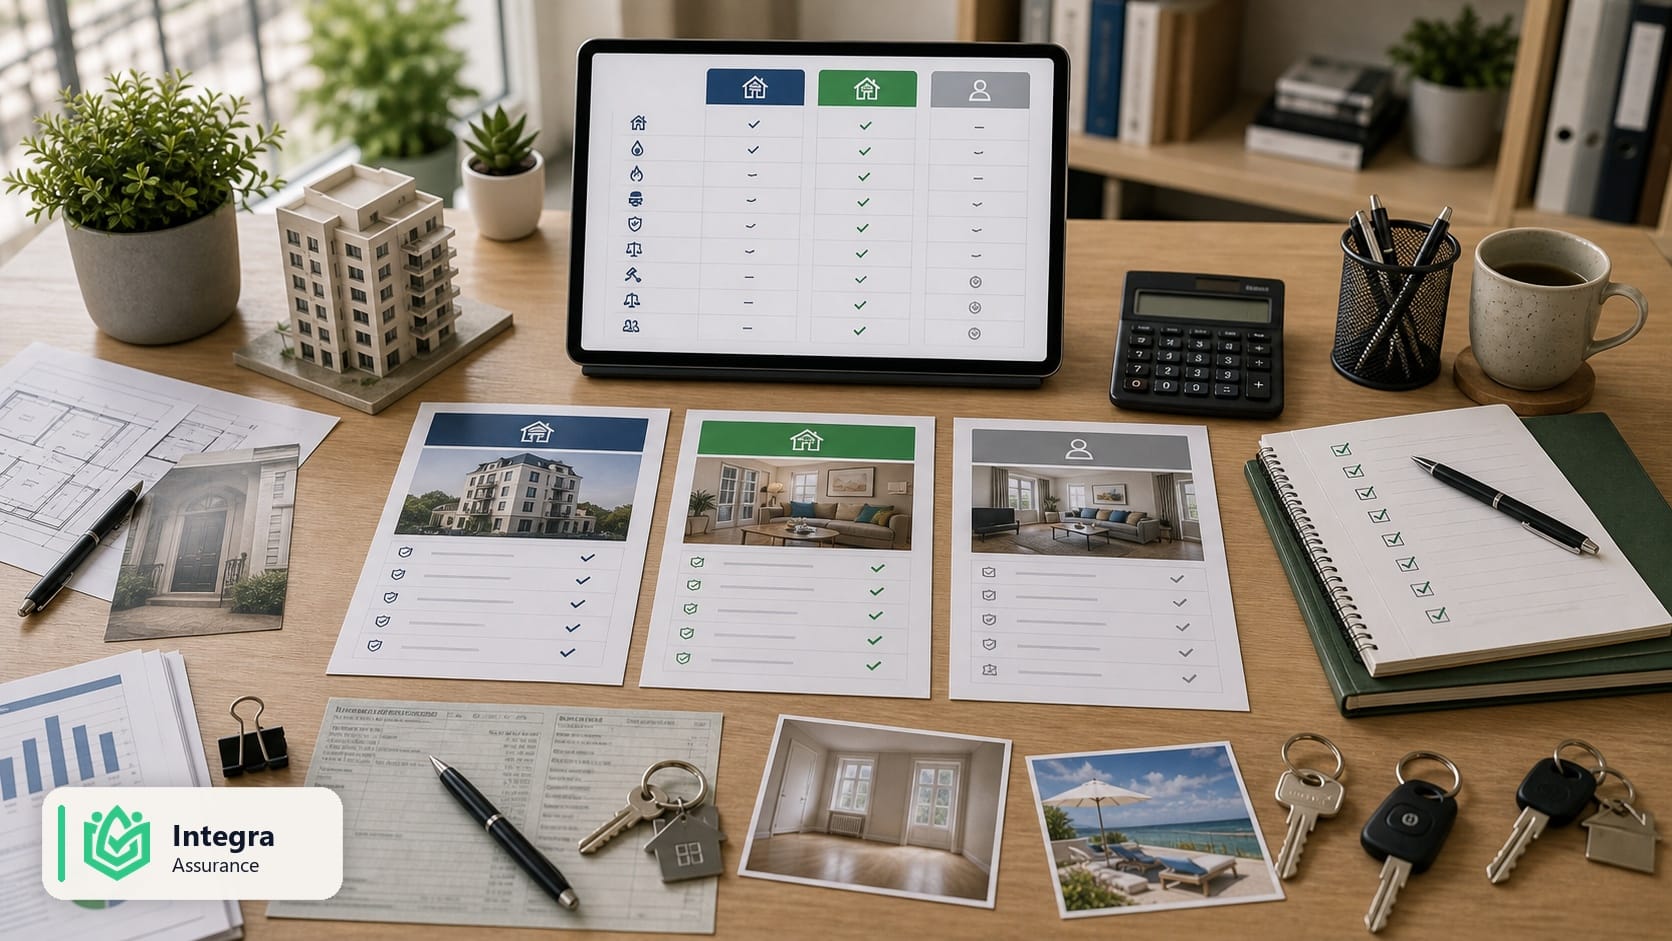
PNO vs MRH vs assurance locataire : différences clés
La confusion est fréquente entre les trois principaux contrats d’assurance habitation. Comprendre leur articulation est essentiel pour optimiser votre couverture sans payer en double.
| Critère | MRH propriétaire occupant | Assurance locataire | Assurance PNO |
|---|---|---|---|
| Souscripteur | Propriétaire qui habite | Locataire | Propriétaire qui n’habite pas |
| Couvre le bâti | Oui | Non | Oui |
| Couvre le mobilier | Oui (le sien) | Oui (le sien) | Mobilier du bailleur uniquement |
| Obligatoire | Si copropriété (RC) | Oui (loi du 6.7.89) | Si copropriété (RC) |
L’assurance propriétaire non occupant PNO intervient toujours en complément de l’assurance souscrite par le locataire, jamais en remplacement. Elle prend le relais quand le locataire est défaillant ou absent du contrat.
Cas particuliers : SCI, location saisonnière, logement vacant
Plusieurs situations spécifiques nécessitent une assurance propriétaire non occupant PNO adaptée. Voici les configurations les plus fréquentes en 2026.
PNO pour une SCI ou SARL familiale
Les sociétés civiles immobilières (SCI) sont juridiquement propriétaires des biens qu’elles détiennent. Elles doivent donc souscrire elles-mêmes une PNO au nom de la société, et non au nom des associés.
Les assureurs proposent des contrats spécifiques avec une fiscalité avantageuse : la prime est intégralement déductible des revenus fonciers de la SCI à l’IR ou à l’IS.
PNO pour location saisonnière (Airbnb, Booking)
La location courte durée multiplie les risques : rotation rapide, occupants inconnus, dégradations potentielles. Une PNO classique ne suffit pas toujours.
Optez pour une formule incluant la responsabilité civile location de courte durée, le vol par les occupants et les dommages aux biens mobiliers (linge, électroménager, décoration).
PNO pour logement vacant
Un logement inoccupé pendant plus de 90 jours consécutifs présente des risques majorés : squat, dégradations, fuites non détectées. Certains assureurs limitent les garanties après 60 ou 90 jours de vacance.
Vérifiez les clauses de vacance dans votre contrat et privilégiez une compagnie qui maintient toutes les garanties même en cas d’inoccupation prolongée.
Logement prêté gratuitement à un proche
Lorsque vous hébergez un parent ou un enfant à titre gratuit, aucune assurance locataire n’est en place. La PNO devient alors votre seule protection pour le logement et la responsabilité civile.
Fiscalité : déduire l’assurance PNO de vos revenus fonciers
Bonne nouvelle pour les bailleurs : la prime de votre assurance propriétaire non occupant PNO est intégralement déductible de vos revenus fonciers en régime réel d’imposition.
Conditions de déductibilité
- Vous devez être au régime réel (et non au micro-foncier).
- Le logement doit être effectivement loué ou destiné à la location.
- La prime doit concerner exclusivement le bien loué (au prorata si contrat mixte).
- Conservez justificatifs et quittances pendant 3 ans en cas de contrôle.
Astuce fiscale : Les primes de garantie loyers impayés (GLI) et de protection juridique sont également déductibles. En LMNP au réel, elles s’amortissent sur la durée de l’investissement.
Pour optimiser votre stratégie patrimoniale globale, n’hésitez pas à coupler votre assurance habitation propriétaire à une assurance prévoyance qui sécurise vos revenus locatifs en cas d’incapacité.
Comment souscrire une assurance propriétaire non occupant PNO ?
La souscription d’une assurance propriétaire non occupant PNO en 2026 se fait en quelques étapes simples, à condition de bien préparer son dossier en amont.
Étape 1 : rassembler les informations clés
- Adresse exacte et caractéristiques du bien (surface, étage, nombre de pièces).
- Année de construction et date de dernière rénovation.
- Statut d’occupation (loué, vacant, prêté, saisonnier).
- Valeur reconstruction et valeur des aménagements (cuisine, salle de bain).
- Antécédents sinistres des 36 derniers mois.
- Régime fiscal du bien (foncier classique, LMNP, LMP, SCI).
Étape 2 : comparer plusieurs devis
Un courtier indépendant comme Integra Assurance compare gratuitement les offres de 15 compagnies, dont Allianz, AXA, Generali, Netvox et APRIL.
Demandez un devis gratuit en 2 minutes pour identifier la formule la plus adaptée à votre situation.
Étape 3 : valider et activer le contrat
Une fois la formule choisie, la signature électronique permet une activation immédiate. L’attestation est disponible sous 1 h et peut être transmise au syndic ou au locataire.
Grâce à la loi Hamon de 2014, vous pouvez résilier votre PNO à tout moment après la première année, sans frais ni justificatif. Cela permet de renégocier régulièrement votre couverture.
À savoir : Obtenez undevis assurance habitation.
FAQ assurance propriétaire non occupant PNO
L’assurance PNO est-elle vraiment obligatoire pour un appartement ?
Oui, depuis la loi ALUR du 24 mars 2014, tout copropriétaire (occupant ou non) doit souscrire au minimum une responsabilité civile, même pour un appartement. Pour une maison individuelle, elle reste fortement recommandée mais facultative.
Que se passe-t-il si mon locataire n’est pas assuré ?
Votre assurance propriétaire non occupant PNO prend le relais en cas de sinistre, dans la limite des garanties souscrites. Sans PNO, vous restez seul responsable et devez financer les réparations. Vérifiez chaque année l’attestation d’assurance du locataire.
Puis-je cumuler PNO et assurance locataire sur le même logement ?
Oui, et c’est même la situation idéale. La PNO couvre le bâti et la responsabilité du propriétaire, tandis que l’assurance locataire couvre les biens du locataire et sa responsabilité. Les deux contrats sont complémentaires, jamais en doublon.
Combien de temps pour être indemnisé après un sinistre ?
Les délais varient selon la nature du sinistre : 5 jours pour une déclaration de dégât des eaux, 10 jours pour un vol. L’indemnisation intervient généralement entre 30 et 90 jours après l’expertise, plus rapidement avec un courtier qui suit votre dossier.
L’assurance PNO couvre-t-elle les loyers impayés ?
Pas en standard. La GLI couvre généralement 24 à 36 mois de loyer, les frais de procédure et la remise en état du logement.
Une SCI doit-elle souscrire elle-même la PNO ?
Oui, la SCI étant juridiquement propriétaire, c’est elle qui souscrit le contrat et non les associés. La prime est déductible des résultats de la société, qu’elle soit imposée à l’IR ou à l’IS.
Pour toute question complémentaire ou un accompagnement personnalisé, contactez nos experts via la page contact Integra Assurance. Plus d’informations officielles sur service-public.fr et le rôle du courtier sur le registre ORIAS.
Pour aller plus loin sur integracc.fr
- Assurance loyer impayé propriétaire : guide complet 2026
- Changer d’assurance auto : guide complet 2026
- Loi Hamon assurance : guide complet pour resilier en 2026
À lire aussi
Pensez aussi à votre assurance prévoyance — protection décès, invalidité et arrêt de travail. Devis gratuit avec Integra Assurance.
Un devis assurance gratuit en 2 minutes ?
Courtier ORIAS indépendant · 15 assureurs comparés · Réponse sous 1h · Profils difficiles acceptés.
Obtenir mon devis gratuit →100 % gratuit · Sans engagement · Vos données protégées (RGPD)