Bonus Malus Assurance Auto : Calcul du CRM, Tableau et Guide 2026
- 29/04/2026
- Rédigé par : Ilyass Zerouali
- Catégorie: Résiliation & malus
Le bonus malus assurance auto, ou coefficient de réduction-majoration (CRM), ajuste votre prime annuelle selon votre sinistralité. Chaque année sans accident responsable applique un bonus de 5% (coefficient x 0,95), tandis qu’un sinistre responsable entraîne un malus de 25% (coefficient x 1,25). Le coefficient minimum est 0,50, le maximum 3,50.
Comprendre le bonus malus assurance auto est essentiel pour maîtriser le coût réel de votre contrat. Ce mécanisme, encadré par le Code des assurances depuis 1976, récompense les bons conducteurs et pénalise les sinistres responsables. En 2026, alors que les primes auto ont augmenté de +5,2% selon les dernières statistiques de la FFA, connaître votre coefficient peut vous faire économiser plusieurs centaines d’euros par an.
Chez Integra Assurance, courtier indépendant agréé ORIAS n°25002890, nous accompagnons chaque jour des conducteurs cherchant à optimiser leur bonus malus assurance auto, notamment les profils résiliés, malussés et jeunes conducteurs. Ce guide complet 2026 vous explique tout : calcul, tableaux d’évolution, cas particuliers, et solutions concrètes pour préserver ou récupérer un bon coefficient.
Calculez votre coefficient exact en quelques secondes avec notre outil gratuit sur l’application Integra (calculateur de CRM).
Voir aussi : tous nos outils gratuits assurance auto.
🧮 Calculez votre coefficient bonus-malus en direct
Simulez votre CRM en quelques secondes, sans quitter cette page.
Sommaire
- Sommaire
- Qu’est-ce que le bonus malus assurance auto ?
- Comment se calcule le coefficient bonus malus assurance auto ?
- Tableau bonus malus assurance auto : évolution sur 13 ans
- Que se passe-t-il après un accident responsable ?
- Comment connaître son bonus malus assurance auto actuel ?
- Bonus malus assurance auto et changement d’assureur
- Cas particuliers du bonus malus assurance auto
- Comment récupérer son bonus après un malus ?
- Notre analyse de courtier : ce que nous observons sur le terrain
- FAQ Bonus Malus Assurance Auto
Sommaire
- Qu’est-ce que le bonus malus assurance auto ?
- Comment se calcule le coefficient CRM ?
- Tableau bonus malus : évolution sur 13 ans
- Que se passe-t-il après un accident responsable ?
- Comment connaître son bonus malus actuel ?
- Bonus malus et changement d’assureur
- Cas particuliers à connaître
- Comment récupérer son bonus après un malus ?
- FAQ Bonus Malus Assurance Auto
Qu’est-ce que le bonus malus assurance auto ?
Le bonus malus assurance auto désigne officiellement le coefficient de réduction-majoration (CRM). Instauré par l’arrêté du 19 juillet 1960 puis intégré au Code des assurances (article A.121-1 et annexe), il s’applique à tous les contrats d’assurance auto en France pour les véhicules terrestres à moteur de 4 roues.
Concrètement, ce coefficient multiplie la prime de référence fixée par votre assureur. Avec un CRM de 0,50, vous payez 50% de la prime de base. Avec un CRM de 1,50, vous payez 150% de cette prime, soit 50% de plus que le tarif standard.
Un mécanisme légal et obligatoire
Aucun assureur en France ne peut s’affranchir des règles du bonus malus assurance auto. Le coefficient est calculé selon une formule unique définie par la loi, garantissant une égalité de traitement entre tous les conducteurs, quel que soit l’assureur choisi.
Cette uniformité permet également la portabilité du coefficient : votre bonus malus assurance auto vous suit lorsque vous changez d’assureur, vous évitant de repartir de zéro à chaque résiliation.
Quels véhicules sont concernés ?
Le bonus malus assurance auto s’applique aux véhicules de tourisme, utilitaires de moins de 3,5 tonnes, motos de plus de 80 cm3, scooters concernés et certains poids lourds. Sont exclus du dispositif : véhicules de collection, engins agricoles, deux-roues de petite cylindrée et véhicules de compétition.
Comment se calcule le coefficient bonus malus assurance auto ?
Le calcul du bonus malus assurance auto repose sur trois éléments simples : le coefficient initial, l’évolution annuelle sans sinistre, et la majoration en cas d’accident responsable.
Le coefficient de départ : 1,00
Tout nouveau conducteur débute avec un coefficient de 1,00. Cela signifie qu’il paye exactement 100% de la prime de référence. À partir de là, deux scénarios sont possibles chaque année :
- Année sans sinistre responsable : le coefficient est multiplié par 0,95 (-5%)
- Sinistre responsable à 100% : le coefficient est multiplié par 1,25 (+25%)
- Sinistre partiel (responsabilité partagée) : multiplié par 1,125 (+12,5%)
La période de référence de 12 mois
Selon les précisions du Service Public, le bonus malus assurance auto se calcule sur les 12 mois consécutifs précédant de 2 mois l’échéance annuelle du contrat. Exemple concret : pour une échéance au 1er juin 2026, la période de référence va du 1er avril 2025 au 31 mars 2026. Tout sinistre survenu hors de cette fenêtre n’impacte pas le coefficient de l’année à venir.
Les bornes du coefficient
Le bonus malus assurance auto est encadré par deux limites strictes définies par le Code des assurances :
- Bonus maximal : 0,50 (-50% sur la prime de référence), atteint après 13 années consécutives sans accident responsable
- Malus maximal : 3,50 (+250% sur la prime de référence), correspondant à la prime multipliée par 3,5
Tableau bonus malus assurance auto : évolution sur 13 ans
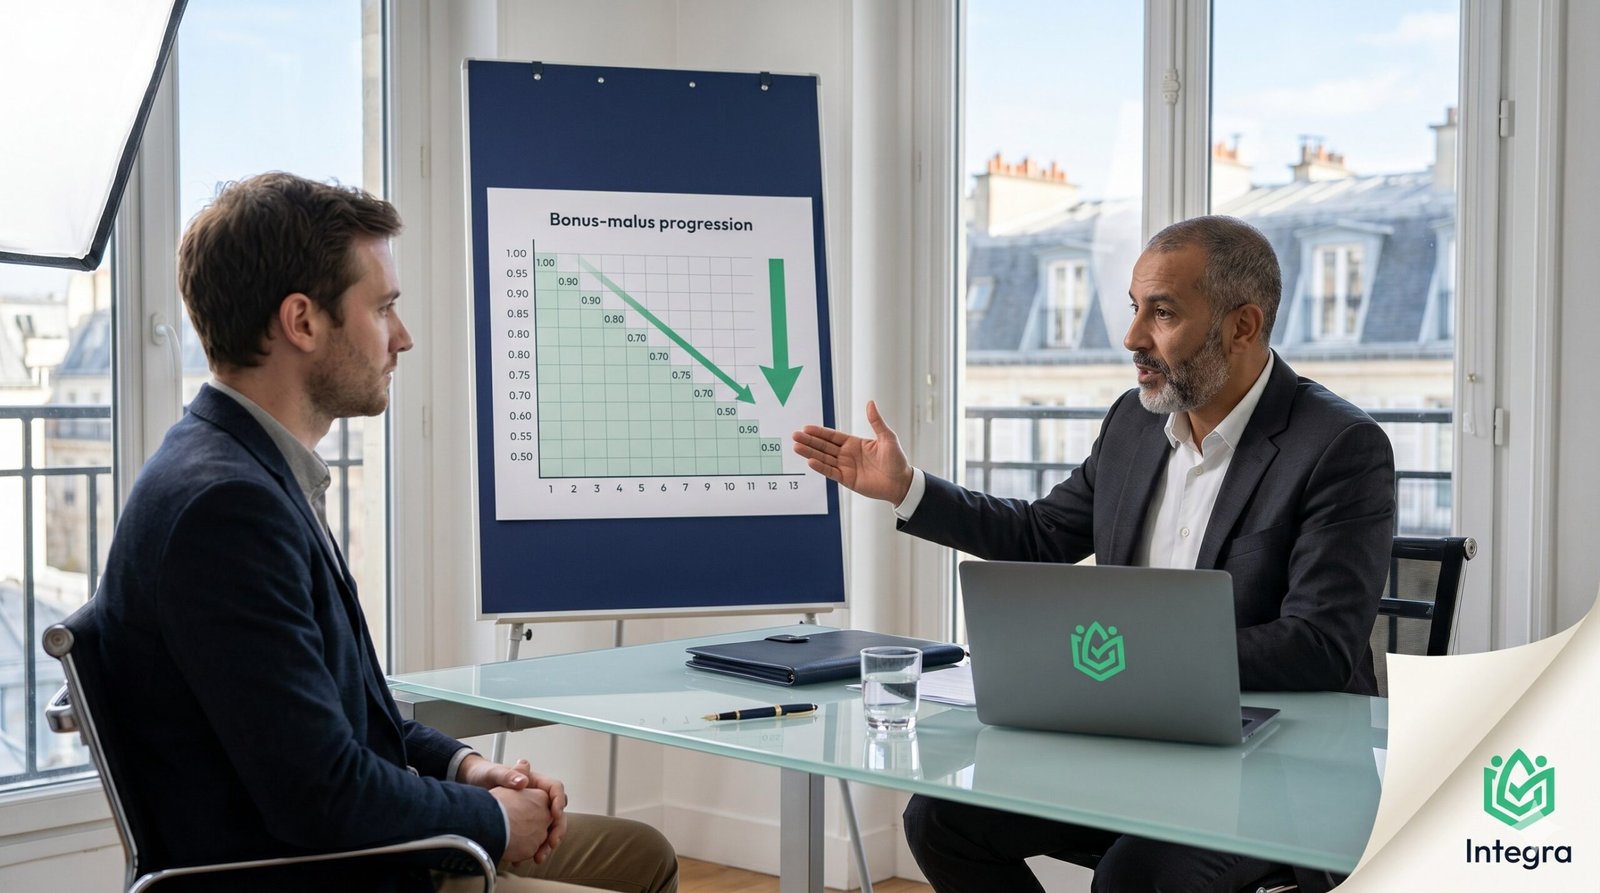
Voici comment évolue le coefficient bonus malus assurance auto année après année, pour un conducteur qui ne déclare aucun sinistre responsable. Ce tableau est la référence légale appliquée par tous les assureurs français :
| Année d’assurance | Coefficient CRM | Réduction | Statut |
|---|---|---|---|
| 1ère année | 1,00 | 0% | Coefficient initial |
| 2ème année | 0,95 | -5% | Bonus 5 |
| 3ème année | 0,90 | -10% | Bonus 10 |
| 4ème année | 0,85 | -15% | Bonus 15 |
| 5ème année | 0,80 | -20% | Bonus 20 |
| 6ème année | 0,76 | -24% | Bonus 24 |
| 7ème année | 0,72 | -28% | Bonus 28 |
| 8ème année | 0,68 | -32% | Bonus 32 |
| 9ème année | 0,64 | -36% | Bonus 36 |
| 10ème année | 0,60 | -40% | Bonus 40 |
| 11ème année | 0,57 | -43% | Bonus 43 |
| 12ème année | 0,54 | -46% | Bonus 46 |
| 13ème année | 0,51 | -49% | Bonus 49 |
| 14ème année | 0,50 | -50% | Bonus maximal |
Une fois le bonus 50 atteint, il devient définitif si le conducteur conserve ce coefficient pendant 3 années consécutives : c’est la règle de la descente glissante, qui protège les bons conducteurs en cas de sinistre exceptionnel après une longue période sans accident.
Que se passe-t-il après un accident responsable ?
Un sinistre responsable — que vous soyez jugé responsable totalement ou partiellement — a un impact direct et immédiat sur votre bonus malus assurance auto. La majoration dépend du nombre d’accidents déclarés dans la période de référence et du degré de responsabilité.
Un seul accident responsable
Coefficient multiplié par 1,25. Exemple : un conducteur avec un CRM de 0,80 passe à 1,00 (0,80 x 1,25 = 1,00). En cas de responsabilité partielle (50/50 typiquement), la majoration est divisée par 2 : multiplication par 1,125 seulement.
Plusieurs accidents dans la même période
Chaque sinistre responsable applique sa propre majoration de manière cumulative. Deux accidents responsables = coefficient multiplié deux fois par 1,25 (soit x 1,5625). Trois accidents peuvent rapidement faire grimper le bonus malus assurance auto au-delà de 2,00, avec des conséquences lourdes sur la prime.
Quand le malus devient prohibitif
Au-delà d’un coefficient de 1,60, beaucoup d’assureurs traditionnels refusent les nouveaux contrats ou appliquent des surprimes importantes. C’est ici qu’intervient le rôle d’un courtier spécialisé comme Integra Assurance, qui dispose de partenaires (Allianz, AXA, Generali, APRIL) acceptant les profils malussés avec des conditions adaptées.
Comment connaître son bonus malus assurance auto actuel ?
Connaître son coefficient bonus malus assurance auto est indispensable avant tout changement d’assureur ou souscription d’un nouveau contrat. Trois méthodes simples existent pour le vérifier rapidement.
Le relevé d’information : document de référence
Le relevé d’information est un document officiel que votre assureur doit vous remettre sur simple demande, sous 15 jours maximum. Il indique :
- Votre CRM actuel et son historique sur 5 ans
- Les sinistres déclarés (date, nature, taux de responsabilité)
- Les conducteurs désignés au contrat
- La durée d’assurance sans interruption
Ce document est exigé par tout nouvel assureur lors d’un changement de contrat. Sans relevé d’information, le nouvel assureur applique généralement le coefficient 1,00 par défaut, ce qui peut faire perdre des années d’ancienneté.
Sur votre avis d’échéance annuelle
Votre coefficient bonus malus assurance auto figure obligatoirement sur l’avis d’échéance que vous recevez chaque année, environ 2 mois avant le renouvellement. Vérifiez qu’il correspond bien à votre situation réelle : les erreurs de calcul ne sont pas rares.
Espace client en ligne
La plupart des assureurs affichent le coefficient en cours dans l’espace client web ou l’application mobile. Pratique pour un suivi en temps réel et une démarche immédiate de comparaison.
Simulateur bonus malus : calculez votre CRM en 2 minutes
Plutôt que de calculer votre coefficient de réduction majoration à la main, utilisez notre simulateur de CRM : renseignez votre ancienneté et vos sinistres des 5 dernières années, il applique automatiquement les règles de calcul officielles (bonus de 5 % par an, malus de 25 % par sinistre responsable) et affiche votre CRM en assurance exact, ainsi que son évolution probable sur les prochaines années. Conservez aussi vos relevés d’informations successifs : ils prouvent votre historique complet en cas de litige avec un assureur.
Bonus malus assurance auto et changement d’assureur
Dans un cas de changement d’assureur, une question revient systématiquement : que devient le coefficient acquis ? Beaucoup de conducteurs hésitent à changer d’assureur de peur de perdre leur bonus durement acquis. Bonne nouvelle : le bonus malus assurance auto est attaché au conducteur, pas au contrat.
Le coefficient vous suit à vie
Lorsque vous changez d’assureur, votre nouveau contrat reprend intégralement votre coefficient actuel, qu’il s’agisse d’un bonus avantageux ou d’un malus. Cette portabilité est garantie par le Code des assurances et s’applique même après une interruption d’assurance, dans la limite de 3 ans.
La loi Hamon facilite le changement
Depuis 2015, la loi Hamon (article L113-15-2 du Code des assurances) permet de résilier son contrat auto à tout moment après la première année, sans frais ni justificatif. Le nouvel assureur peut même s’occuper des démarches administratives à votre place.
Que faire si votre profil est refusé ?
Les conducteurs avec un bonus malus assurance auto élevé (supérieur à 1,60) ou ayant subi une résiliation peuvent être refusés par les assureurs grand public. Plusieurs solutions existent :
- Faire appel à un courtier spécialisé dans les profils difficiles
- Saisir le Bureau Central de Tarification (BCT) si plusieurs assureurs refusent une garantie obligatoire
- Négocier des conditions adaptées (franchise majorée, conduite exclusive, kilométrage limité)
Cas particuliers du bonus malus assurance auto
Certaines situations modifient les règles classiques du bonus malus assurance auto. Voici les principaux cas particuliers à maîtriser pour éviter les mauvaises surprises.
Jeunes conducteurs et surprime
Les jeunes conducteurs (moins de 3 ans de permis) démarrent avec un coefficient 1,00, mais subissent une surprime légale qui s’ajoute au CRM :
- Année 1 : surprime de 100% (prime doublée)
- Année 2 : surprime de 50%
- Année 3 : surprime de 25%
- Année 4 : surprime supprimée
La surprime est divisée par 2 si le jeune conducteur a suivi la conduite accompagnée (AAC). Les offres jeunes conducteurs Integra Assurance intègrent cette spécificité pour proposer le meilleur tarif disponible sur le marché.
Sinistres sans malus
Bonne nouvelle : être impliqué dans un accident ne pénalise pas systématiquement le bonus malus assurance auto. Sont sans impact sur le CRM :
- Vol et tentative de vol
- Vandalisme
- Incendie d’origine non responsable
- Bris de glace
- Catastrophes naturelles ou technologiques
- Accident impliquant un animal sauvage
- Accident en stationnement avec auteur non identifié
Conduite exclusive et second conducteur
Si un second conducteur désigné au contrat cause un accident responsable, votre bonus malus assurance auto est impacté au même titre que si vous étiez au volant. La clause de conduite exclusive permet de réduire la prime mais limite l’usage du véhicule au seul conducteur principal : aucun prêt de volant n’est autorisé,
Changement de véhicule : quel impact sur le bonus malus assurance auto ?
Contrairement à un changement d’assureur, un simple changement de véhicule (achat, vente, remplacement de la voiture assurée) chez le même assureur n’a aucun impact sur votre coefficient : le bonus malus assurance auto est attaché au conducteur, jamais au véhicule. Vous conservez votre CRM exact lors de la mise à jour de votre contrat d’assurance, qu’il s’agisse d’un avenant ou d’une nouvelle souscription pour le véhicule qui remplace le précédent.
Seule exception : si le nouveau véhicule change significativement de catégorie (passage d’une citadine à un véhicule de sport, par exemple), l’assureur peut réviser la prime de référence — mais jamais le coefficient lui-même, qui reste calculé indépendamment du type de véhicule assuré.
sauf cas d’urgence.Résiliation pour sinistres et malus
Après plusieurs sinistres responsables, votre assureur peut résilier votre contrat. Cette résiliation, signalée dans le fichier AGIRA, complique fortement la souscription chez un nouvel assureur. Integra Assurance dispose de partenaires spécialisés dans les profils résiliés et malussés, avec des solutions adaptées même aux profils les plus complexes.
Un courtier expert répond en 2 minutes
Gratuit · Sans engagement · 40+ compagnies comparées
Comment récupérer son bonus après un malus ?
Récupérer un bon coefficient bonus malus assurance auto après un malus prend du temps, mais c’est tout à fait possible. Voici les règles à connaître et les stratégies efficaces pour réduire l’impact d’un sinistre.
La règle des 2 ans sans sinistre
Si votre coefficient est supérieur à 1,00 (vous avez un malus), une règle bienveillante s’applique : après 2 années consécutives sans accident responsable, votre coefficient est ramené automatiquement à 1,00, quelle que soit son ampleur de départ. Vous repartez ensuite à la baisse normale (-5% par an).
L’évolution annuelle classique
Hors règle des 2 ans, le malus diminue de 5% par année sans sinistre. Un coefficient de 1,25 passe à 1,19 (1,25 x 0,95) puis 1,13, etc., jusqu’à revenir progressivement à 1,00.
Stratégies pour préserver son bonus
Plusieurs astuces permettent de limiter l’impact d’un sinistre sur votre bonus malus assurance auto :
- Ne pas déclarer les petits sinistres : si le coût du sinistre est inférieur à la franchise + impact malus sur 5 ans, payez de votre poche
- Remplir le constat amiable rigoureusement : chaque mention compte pour la détermination de responsabilité
- Contester une responsabilité injustifiée : vous avez 2 mois pour saisir le médiateur de l’assurance
- Comparer les contrats avec un courtier : certains assureurs proposent des clauses de bonus à vie ou de protection du bonus
- Garder un bon comportement : la stabilité du coefficient sur plusieurs années rassure les futurs assureurs
Notre analyse de courtier : ce que nous observons sur le terrain
Sur ce sujet, trois observations claires émergent de notre activité quotidienne de courtage spécialisé :
- Connaître son coefficient : beaucoup de conducteurs ignorent leur coefficient exact en début d’année — ce qui les empêche de négocier au changement d’assureur. Il figure pourtant sur le « Relevé d’Information » que tout assureur doit fournir sous 15 jours sur simple demande.
- Règle des 2 ans : sans sinistre responsable pendant 24 mois consécutifs, le malus s’efface intégralement (retour à coefficient 1,00) — y compris après plusieurs accidents responsables antérieurs. C’est une règle légale, pas commerciale.
- Seuil de refus pratique : au-delà d’un certain coefficient (souvent à partir de 1,50), une partie significative des assureurs traditionnels refusent ou appliquent une surprime importante. Un courtier spécialisé profils malussés devient alors un passage utile.
Profil que nous rencontrons fréquemment : un conducteur avec un coefficient élevé après plusieurs sinistres responsables, refusé par son assureur historique. Le placement passe par un assureur spécialisé, avec une prime revue à la hausse pendant 12 à 24 mois, puis retour progressif vers un tarif standard à mesure que le coefficient redescend mécaniquement (5 % par année sans nouveau sinistre).
À savoir : Si votre coefficient dépasse 1,25, comparez les offres d’assurance pour malus pas cher.
FAQ Bonus Malus Assurance Auto
Comment calculer son bonus malus assurance auto exactement ?
Multipliez votre coefficient actuel par 0,95 pour chaque année sans sinistre responsable, ou par 1,25 par accident responsable à 100% (1,125 si responsabilité partagée). Le coefficient ne peut descendre sous 0,50 ni dépasser 3,50.
Combien de temps faut-il pour atteindre le bonus 50 ?
Il faut 13 années consécutives sans aucun accident responsable pour atteindre le bonus maximal de 0,50. Après 3 années supplémentaires sans sinistre, ce bonus 50 devient définitif grâce à la règle de la descente glissante.
Mon bonus malus assurance auto suit-il mes véhicules ou ma personne ?
Le bonus malus assurance auto suit le conducteur, pas le véhicule. Si vous changez de voiture ou d’assureur, votre coefficient vous accompagne automatiquement, sous réserve de présenter le relevé d’information.
Un accrochage en stationnement compte-t-il pour le malus ?
Si l’auteur est identifié et reconnu responsable, oui. Si vous êtes percuté en stationnement et que le responsable n’est pas identifié, il n’y a aucun impact sur votre bonus malus assurance auto.
Combien coûte un malus en pratique ?
Un malus de 1,25 sur une prime de référence de 800 € représente 200 € supplémentaires par an. Sur 5 ans, cela peut représenter plus de 600 € de surcoût cumulé, en tenant compte du retour progressif au bonus.
Peut-on contester un malus injustifié ?
Oui. Vous disposez de 2 ans pour contester une déclaration de sinistre erronée auprès de votre assureur, puis du médiateur de l’assurance. Apportez tous les éléments de preuve : constat, témoignages, photos, expertise.
Que devient mon bonus si j’arrête de conduire pendant plusieurs années ?
Votre bonus malus assurance auto reste figé tant que vous n’êtes pas assuré. Il ne progresse pas et ne se perd pas, à condition que l’interruption ne dépasse pas 3 ans. Au-delà, certains assureurs réinitialisent le coefficient à 1,00.
Pour aller plus loin sur integracc.fr
- Assurance auto malus et malussé pas cher : guide 2026 (tarifs & solutions)
- Changer d’assurance auto : guide complet 2026
- Assurance auto sans franchise 2026 : ce qu’elle couvre vraiment
Rédigé par Ilyass Zerouali, courtier en assurance indépendant ORIAS n°25002890.
Résilié par votre assureur ? On a une solution.
9 dossiers sur 10 trouvent une offre · 8 partenaires spécialistes résiliés · Réponse sous 1h.
Obtenir mon devis résilié gratuit →100 % gratuit · Sans engagement · Vos données protégées (RGPD)