
Le bonus malus assurance auto, ou coefficient de réduction-majoration (CRM), ajuste votre prime annuelle selon votre sinistralité. Chaque année sans accident responsable applique un bonus de 5% (coefficient x 0,95), tandis qu’un sinistre responsable entraîne un malus de 25% (coefficient x 1,25). Le coefficient minimum est 0,50, le maximum 3,50.
Comprendre le bonus malus assurance auto est essentiel pour maîtriser le coût réel de votre contrat. Ce mécanisme, encadré par le Code des assurances depuis 1976, récompense les bons conducteurs et pénalise les sinistres responsables. Connaître votre coefficient vous permet d’anticiper l’évolution de votre prime.
Chez Integra Assurance, courtier indépendant agréé ORIAS n°25002890, nous accompagnons chaque jour des conducteurs cherchant à optimiser leur bonus malus assurance auto, notamment les profils résiliés, malussés et jeunes conducteurs. Ce guide complet 2026 vous explique tout : calcul, tableaux d’évolution, cas particuliers, et solutions concrètes pour préserver ou récupérer un bon coefficient.
Calculez votre coefficient exact en quelques secondes avec notre outil gratuit sur l’application Integra Assurance (simulateur bonus-malus (calcul du CRM)).
Voir aussi : tous nos outils gratuits assurance auto.
Calcul du CRM : nouveau coefficient = coefficient actuel × 0,95 (année sans sinistre responsable) ou × 1,25 par sinistre responsable, arrondi à la deuxième décimale inférieure. Exemple : 1,00 × 1,25 = 1,25 après un accident responsable ; 1,25 × 1,25 = 1,5625, soit 1,56 après un deuxième. Après 2 ans sans sinistre responsable, un malus redescend directement à 1,00.
Malussé ? Voir qui assure les malussés et comment payer moins cher. Référence légale : clause type de réduction-majoration, annexée à l’article A121-1 du Code des assurances.
🧮 Calculez votre coefficient bonus-malus en direct
Simulez votre CRM en quelques secondes, sans quitter cette page.
Sommaire
- Qu’est-ce que le bonus malus assurance auto ?
- Comment se calcule le coefficient CRM ?
- Tableau bonus malus : évolution sur 13 ans
- Tableau malus : coefficient après un accident
- Exemple de calcul pas à pas
- Que se passe-t-il après un accident responsable ?
- Comment connaître son bonus malus actuel ?
- Bonus malus et changement d’assureur
- Cas particuliers à connaître
- Comment récupérer son bonus après un malus ?
- FAQ Bonus Malus Assurance Auto
Qu’est-ce que le bonus malus assurance auto ?
Le bonus malus assurance auto désigne officiellement le coefficient de réduction-majoration (CRM). Instauré en 1976 et inscrit au Code des assurances (article A121-1 et son annexe, la clause type de réduction-majoration), il s’applique aux contrats d’assurance des véhicules terrestres à moteur, voitures comme motos, à quelques exceptions près.
Concrètement, ce coefficient multiplie la prime de référence fixée par votre assureur. Avec un CRM de 0,50, vous payez 50% de la prime de base. Avec un CRM de 1,50, vous payez 150% de cette prime, soit 50% de plus que le tarif standard.
Un mécanisme légal et obligatoire
Aucun assureur en France ne peut s’affranchir des règles du bonus malus assurance auto. Le coefficient est calculé selon une formule unique définie par la loi, garantissant une égalité de traitement entre tous les conducteurs, quel que soit l’assureur choisi.
Cette uniformité permet également la portabilité du coefficient : votre bonus malus assurance auto vous suit lorsque vous changez d’assureur, vous évitant de repartir de zéro à chaque résiliation.
Quels véhicules sont concernés ?
Le bonus-malus s’applique à la plupart des véhicules terrestres à moteur : voitures particulières, utilitaires, motos. En sont exclus notamment les cyclomoteurs, les motocyclettes légères (125 cm³ et moins), les quadricycles légers et lourds à moteur, les véhicules de collection de plus de 30 ans, ainsi que les véhicules et matériels agricoles, forestiers et de travaux publics. Il ne s’applique pas non plus, par exemple, aux contrats couvrant plus de 3 véhicules d’un même propriétaire ni aux véhicules de plus de 3,5 tonnes.
Comment se calcule le coefficient bonus malus assurance auto ?
Le calcul du bonus malus assurance auto repose sur trois éléments simples : le coefficient initial, l’évolution annuelle sans sinistre, et la majoration en cas d’accident responsable.
Le coefficient de départ : 1,00
Tout nouveau conducteur débute avec un coefficient de 1,00. Cela signifie qu’il paye exactement 100% de la prime de référence. À partir de là, deux scénarios sont possibles chaque année :
- Année sans sinistre responsable : le coefficient est multiplié par 0,95 (-5%)
- Sinistre responsable à 100% : le coefficient est multiplié par 1,25 (+25%)
- Sinistre partiel (responsabilité partagée) : multiplié par 1,125 (+12,5%)
La période de référence de 12 mois
Selon les précisions du Service Public, le bonus malus assurance auto se calcule sur les 12 mois consécutifs précédant de 2 mois l’échéance annuelle du contrat. Exemple concret : pour une échéance au 1er juin 2026, la période de référence va du 1er avril 2025 au 31 mars 2026. Tout sinistre survenu hors de cette fenêtre n’impacte pas le coefficient de l’année à venir.
Les bornes du coefficient
Le bonus malus assurance auto est encadré par deux limites strictes définies par le Code des assurances :
- Bonus maximal : 0,50 (-50% sur la prime de référence), atteint après 13 années consécutives sans accident responsable
- Malus maximal : 3,50 (+250% sur la prime de référence), correspondant à la prime multipliée par 3,5
Tableau bonus malus assurance auto : évolution sur 13 ans
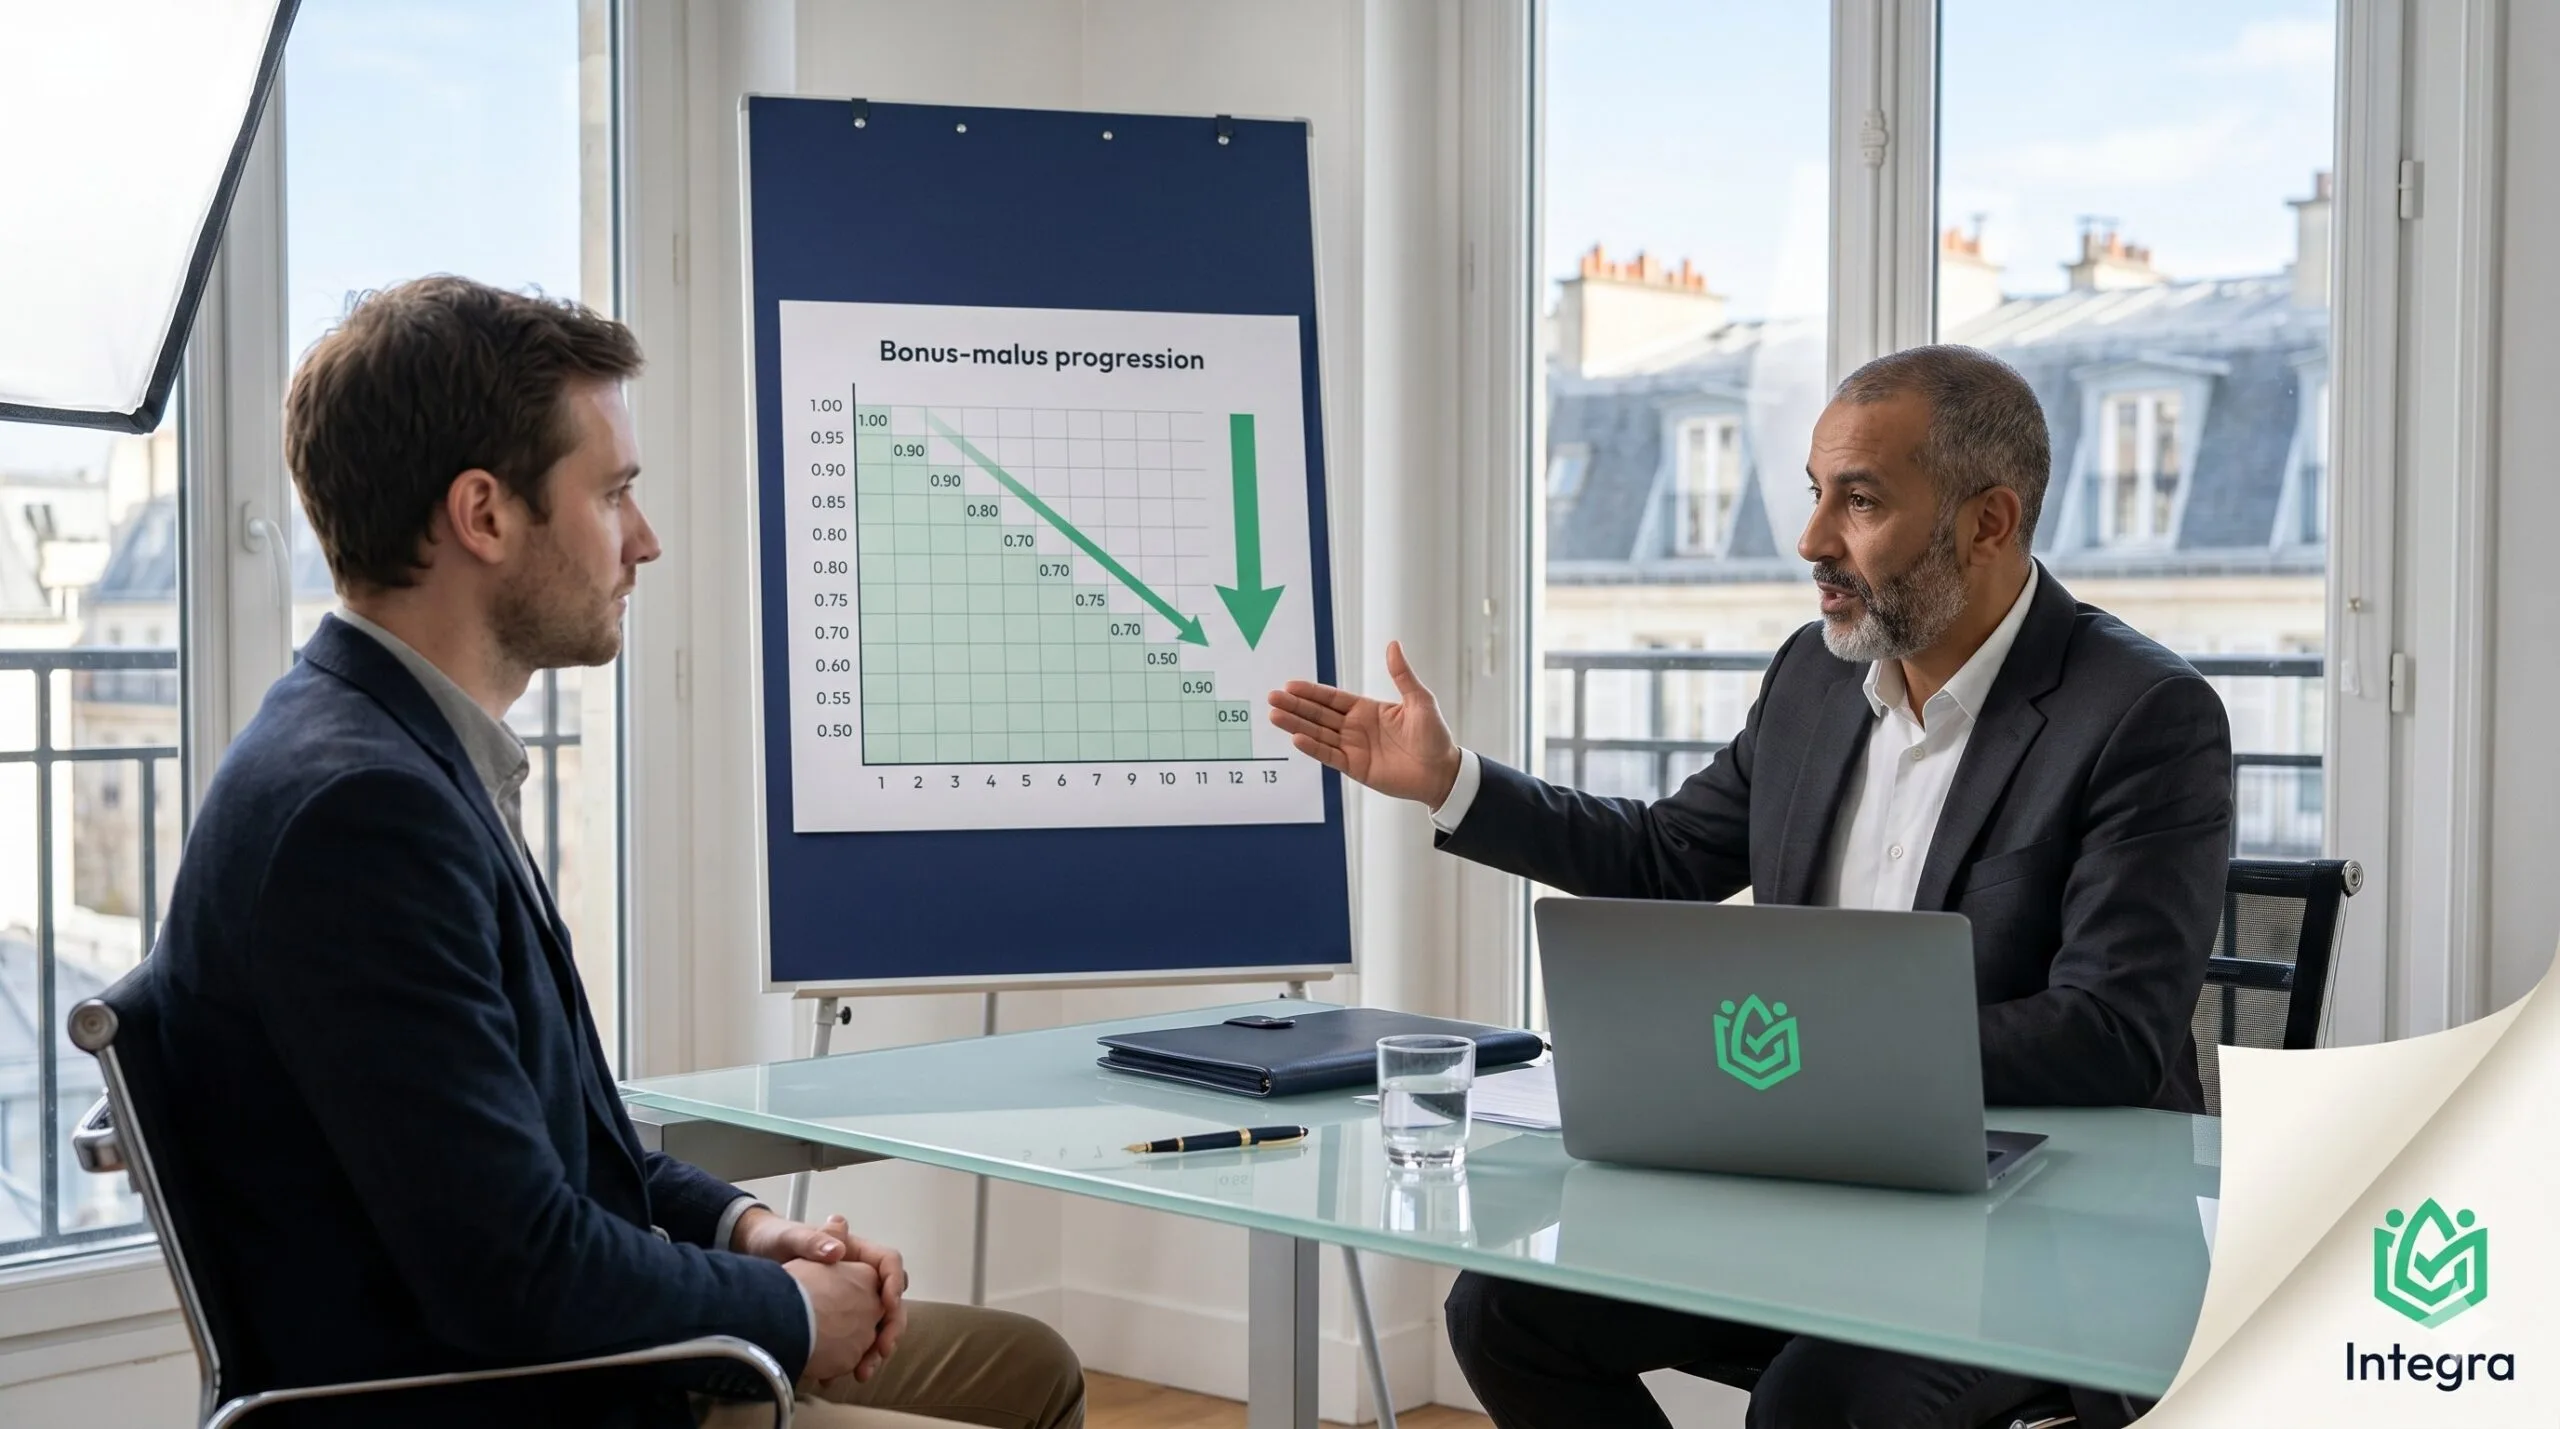
Voici comment évolue le coefficient bonus malus assurance auto année après année, pour un conducteur qui ne déclare aucun sinistre responsable. Ce tableau est la référence légale appliquée par tous les assureurs français :
| Année d’assurance | Coefficient CRM | Réduction | Statut |
|---|---|---|---|
| 1ère année | 1,00 | 0% | Coefficient initial |
| 2ème année | 0,95 | -5% | Bonus 5 |
| 3ème année | 0,90 | -10% | Bonus 10 |
| 4ème année | 0,85 | -15% | Bonus 15 |
| 5ème année | 0,80 | -20% | Bonus 20 |
| 6ème année | 0,76 | -24% | Bonus 24 |
| 7ème année | 0,72 | -28% | Bonus 28 |
| 8ème année | 0,68 | -32% | Bonus 32 |
| 9ème année | 0,64 | -36% | Bonus 36 |
| 10ème année | 0,60 | -40% | Bonus 40 |
| 11ème année | 0,57 | -43% | Bonus 43 |
| 12ème année | 0,54 | -46% | Bonus 46 |
| 13ème année | 0,51 | -49% | Bonus 49 |
| 14ème année | 0,50 | -50% | Bonus maximal |
Une fois le bonus 50 atteint, une protection s’ajoute : si le conducteur conserve ce coefficient pendant au moins 3 ans, son premier sinistre responsable n’entraîne aucune majoration (article 4 de la clause type). Les sinistres suivants sont majorés normalement.
Tableau malus : votre coefficient après un accident responsable
L’année où vous avez un sinistre responsable, vous n’avez pas la baisse de 5 % : votre coefficient est multiplié par 1,25 par sinistre responsable (1,125 si votre responsabilité est partagée), puis arrondi à la deuxième décimale inférieure. Avec deux sinistres, on applique la majoration deux fois de suite.
| Coefficient avant l’accident | Après 1 sinistre responsable | Après 2 sinistres responsables | Après 1 sinistre à responsabilité partagée |
|---|---|---|---|
| 0,50 depuis 3 ans ou plus | 0,50 (1er sinistre sans majoration) | 0,62 | 0,50 |
| 0,50 depuis moins de 3 ans | 0,62 | 0,77 | 0,56 |
| 0,68 | 0,85 | 1,06 | 0,76 |
| 0,80 | 1,00 | 1,25 | 0,90 |
| 0,95 | 1,18 | 1,47 | 1,06 |
| 1,00 | 1,25 | 1,56 | 1,12 |
| 1,25 | 1,56 | 1,95 | 1,40 |
| 2,00 | 2,50 | 3,12 | 2,25 |
| 3,00 | 3,50 (plafond) | 3,50 (plafond) | 3,37 |
Exemple de calcul pas à pas sur 5 ans
Un conducteur part d’un coefficient de 0,90 et voit se succéder des années avec et sans sinistre :
| Année | Ce qui s’est passé | Calcul | Nouveau coefficient |
|---|---|---|---|
| Départ | — | — | 0,90 |
| Année 1 | 2 sinistres responsables | 0,90 × 1,25 = 1,125 → 1,12 ; puis 1,12 × 1,25 = 1,40 | 1,40 |
| Année 2 | Aucun sinistre responsable | 1,40 × 0,95 = 1,33 | 1,33 |
| Année 3 | Aucun sinistre (2e année de suite) | Règle des 2 ans : un malus revient à 1,00 (au lieu de 1,26) | 1,00 |
| Année 4 | Aucun sinistre responsable | 1,00 × 0,95 | 0,95 |
| Année 5 | 1 sinistre à responsabilité partagée | 0,95 × 1,125 = 1,0687 → 1,06 | 1,06 |
Pour faire le calcul sur votre propre historique, utilisez le simulateur en haut de page ou notre simulateur bonus-malus.
Malus et majorations : ne pas confondre
En plus du bonus-malus, l’assureur peut appliquer des majorations à la prime de référence dans certaines situations (article A335-9-2 du Code des assurances). Ce sont des maxima, et leur total ne peut pas dépasser 400 % de la prime de référence :
| Situation | Majoration maximale |
|---|---|
| Accident responsable avec alcoolémie constatée | 150 % |
| Suspension du permis de conduire | 50 % à 100 % selon la durée |
| Délit de fuite après un accident | 100 % |
| Fausse déclaration ou omission de sinistres à la souscription | 100 % |
| 3 sinistres responsables ou plus sur la période annuelle de référence | 50 % |
Que se passe-t-il après un accident responsable ?
Un sinistre responsable — que vous soyez jugé responsable totalement ou partiellement — a un impact direct et immédiat sur votre bonus malus assurance auto. La majoration dépend du nombre d’accidents déclarés dans la période de référence et du degré de responsabilité.
Un seul accident responsable
Coefficient multiplié par 1,25. Exemple : un conducteur avec un CRM de 0,80 passe à 1,00 (0,80 x 1,25 = 1,00). En cas de responsabilité partielle (50/50 typiquement), la majoration est divisée par 2 : multiplication par 1,125 seulement.
Plusieurs accidents dans la même période
Chaque sinistre responsable applique sa propre majoration de manière cumulative. Deux accidents responsables = coefficient multiplié deux fois par 1,25 (soit x 1,5625). Trois accidents peuvent rapidement faire grimper le bonus malus assurance auto au-delà de 2,00, avec des conséquences lourdes sur la prime.
Quand le malus devient prohibitif
Avec un coefficient élevé, beaucoup d’assureurs traditionnels refusent les nouveaux contrats ou appliquent des surprimes importantes. C’est ici qu’intervient le rôle d’un courtier spécialisé comme Integra Assurance, qui dispose de partenaires (dont APRIL) acceptant les profils malussés avec des conditions adaptées.
Comment connaître son bonus malus assurance auto actuel ?
Connaître son coefficient bonus malus assurance auto est indispensable avant tout changement d’assureur ou souscription d’un nouveau contrat. Trois méthodes simples existent pour le vérifier rapidement.
Le relevé d’information : document de référence
Le relevé d’information est un document officiel que votre assureur doit vous remettre sur simple demande, sous 15 jours maximum. Il indique :
- Votre CRM actuel et son historique sur 5 ans
- Les sinistres déclarés (date, nature, taux de responsabilité)
- Les conducteurs désignés au contrat
- La durée d’assurance sans interruption
Ce document est exigé par tout nouvel assureur lors d’un changement de contrat. Sans relevé d’information, le nouvel assureur applique généralement le coefficient 1,00 par défaut, ce qui peut faire perdre des années d’ancienneté.
Sur votre avis d’échéance annuelle
Votre coefficient bonus malus assurance auto figure obligatoirement sur l’avis d’échéance que vous recevez chaque année, environ 2 mois avant le renouvellement. Vérifiez qu’il correspond bien à votre situation réelle : les erreurs de calcul ne sont pas rares.
Espace client en ligne
La plupart des assureurs affichent le coefficient en cours dans l’espace client web ou l’application mobile. Pratique pour un suivi en temps réel et une démarche immédiate de comparaison.
Simulateur bonus malus : calculez votre CRM en 2 minutes
Plutôt que de calculer votre coefficient de réduction majoration à la main, utilisez notre simulateur de CRM : renseignez votre ancienneté et vos sinistres des 5 dernières années, il applique automatiquement les règles de calcul officielles (bonus de 5 % par an, malus de 25 % par sinistre responsable) et affiche votre CRM en assurance exact, ainsi que son évolution probable sur les prochaines années. Conservez aussi vos relevés d’informations successifs : ils prouvent votre historique complet en cas de litige avec un assureur.
Bonus malus assurance auto et changement d’assureur
Dans un cas de changement d’assureur, une question revient systématiquement : que devient le coefficient acquis ? Beaucoup de conducteurs hésitent à changer d’assureur de peur de perdre leur bonus durement acquis. Bonne nouvelle : le bonus malus assurance auto est attaché au conducteur, pas au contrat.
Le coefficient vous suit à vie
Lorsque vous changez d’assureur, votre nouveau contrat reprend intégralement votre coefficient actuel, qu’il s’agisse d’un bonus avantageux ou d’un malus. Il vous suit d’un assureur à l’autre grâce au relevé d’information, que l’assureur doit vous remettre dans les 15 jours suivant votre demande.
La loi Hamon facilite le changement
Depuis 2015, la loi Hamon (article L113-15-2 du Code des assurances) permet de résilier son contrat auto à tout moment après la première année, sans frais ni justificatif. Le nouvel assureur peut même s’occuper des démarches administratives à votre place.
Que faire si votre profil est refusé ?
Les conducteurs avec un bonus malus assurance auto élevé ou ayant subi une résiliation peuvent être refusés par les assureurs grand public. Plusieurs solutions existent :
- Faire appel à un courtier spécialisé dans les profils difficiles
- Saisir le Bureau central de tarification (BCT) après un refus d’assurance (ou 15 jours sans réponse) : il peut obliger l’assureur à vous couvrir en responsabilité civile
- Négocier des conditions adaptées (franchise majorée, conduite exclusive, kilométrage limité)
Cas particuliers du bonus malus assurance auto
Certaines situations modifient les règles classiques du bonus malus assurance auto. Voici les principaux cas particuliers à maîtriser pour éviter les mauvaises surprises.
Jeunes conducteurs et surprime
Les jeunes conducteurs (moins de 3 ans de permis) démarrent avec un coefficient 1,00, et l’assureur peut leur appliquer une surprime qui s’ajoute au CRM (article A335-9-1 du Code des assurances). Ce sont des maxima :
- Année 1 : jusqu’à 100 %
- Année 2 : jusqu’à 50 %, si aucun sinistre responsable
- Ensuite : plus de surprime, après 2 ans sans sinistre responsable
Après une conduite accompagnée (AAC), la surprime est au plus de 50 % la 1re année et de 25 % la 2e, puis disparaît. Les offres jeunes conducteurs Integra Assurance intègrent cette spécificité pour proposer le meilleur tarif disponible sur le marché.
Sinistres sans malus
Bonne nouvelle : être impliqué dans un accident ne pénalise pas systématiquement le bonus malus assurance auto. Sont sans impact sur le CRM :
- Vol et tentative de vol
- Vandalisme
- Incendie
- Bris de glace
- Catastrophes naturelles ou technologiques
- Accident dont vous n’êtes pas responsable (par exemple, véhicule heurté à l’arrêt ou en stationnement)
- Cas de force majeure
Conduite exclusive et second conducteur
Si un second conducteur désigné au contrat cause un accident responsable, votre bonus malus assurance auto est impacté au même titre que si vous étiez au volant. La clause de conduite exclusive permet de réduire la prime mais limite l’usage du véhicule au seul conducteur principal : seul le conducteur désigné peut conduire le véhicule.
Changement de véhicule : quel impact sur le bonus malus assurance auto ?
Contrairement à un changement d’assureur, un simple changement de véhicule (achat, vente, remplacement de la voiture assurée) chez le même assureur n’a aucun impact sur votre coefficient : le bonus malus assurance auto est attaché au conducteur, jamais au véhicule. Vous conservez votre CRM exact lors de la mise à jour de votre contrat d’assurance, qu’il s’agisse d’un avenant ou d’une nouvelle souscription pour le véhicule qui remplace le précédent.
Seule exception : si le nouveau véhicule change significativement de catégorie (passage d’une citadine à un véhicule de sport, par exemple), l’assureur peut réviser la prime de référence — mais jamais le coefficient lui-même, qui reste calculé indépendamment du type de véhicule assuré.
Résiliation pour sinistres et malus
Après plusieurs sinistres responsables, votre assureur peut résilier votre contrat. Cette résiliation, signalée dans le fichier AGIRA, complique fortement la souscription chez un nouvel assureur. Integra Assurance dispose de partenaires spécialisés dans les profils résiliés et malussés, avec des solutions adaptées même aux profils les plus complexes.
Un courtier expert vous répond sous 1h
Gratuit · Sans engagement · Même refusé ailleurs
Comment récupérer son bonus après un malus ?
Récupérer un bon coefficient bonus malus assurance auto après un malus prend du temps, mais c’est tout à fait possible. Voici les règles à connaître et les stratégies efficaces pour réduire l’impact d’un sinistre.
La règle des 2 ans sans sinistre
Si votre coefficient est supérieur à 1,00 (vous avez un malus), une règle bienveillante s’applique : après 2 années consécutives sans accident responsable, votre coefficient est ramené automatiquement à 1,00, quelle que soit son ampleur de départ. Vous repartez ensuite à la baisse normale (-5% par an).
L’évolution annuelle classique
Concrètement, un coefficient de 1,25 passe à 1,18 après une année sans sinistre (1,25 × 0,95 = 1,1875, arrondi à la deuxième décimale inférieure), puis à 1,00 après la deuxième grâce à la règle des 2 ans. Au-delà, il continue de baisser de 5 % par an.
Stratégies pour préserver son bonus
Plusieurs astuces permettent de limiter l’impact d’un sinistre sur votre bonus malus assurance auto :
- Ne pas déclarer les petits sinistres : si le coût du sinistre est inférieur à la franchise + impact malus sur 5 ans, payez de votre poche
- Remplir le constat amiable rigoureusement : chaque mention compte pour la détermination de responsabilité
- Contester une responsabilité injustifiée : après une réclamation écrite restée sans réponse satisfaisante, vous pouvez saisir le médiateur de l’assurance, au plus tard un an après cette réclamation
- Comparer les contrats avec un courtier : certains assureurs proposent des clauses de bonus à vie ou de protection du bonus
- Garder un bon comportement : la stabilité du coefficient sur plusieurs années rassure les futurs assureurs
Notre analyse de courtier : ce que nous observons sur le terrain
Sur ce sujet, trois observations claires émergent de notre activité quotidienne de courtage spécialisé :
- Connaître son coefficient : beaucoup de conducteurs ignorent leur coefficient exact en début d’année — ce qui les empêche de négocier au changement d’assureur. Il figure pourtant sur le « Relevé d’Information » que tout assureur doit fournir sous 15 jours sur simple demande.
- Règle des 2 ans : sans sinistre responsable pendant 24 mois consécutifs, le malus s’efface intégralement (retour à coefficient 1,00) — y compris après plusieurs accidents responsables antérieurs. C’est une règle légale, pas commerciale.
- Seuil de refus pratique : au-delà d’un certain coefficient, une partie significative des assureurs traditionnels refusent ou appliquent une surprime importante. Un courtier spécialisé profils malussés devient alors un passage utile.
Profil que nous rencontrons fréquemment : un conducteur avec un coefficient élevé après plusieurs sinistres responsables, refusé par son assureur historique. Le placement passe par un assureur spécialisé, avec une prime revue à la hausse pendant 12 à 24 mois, puis retour progressif vers un tarif standard à mesure que le coefficient redescend mécaniquement (5 % par année sans nouveau sinistre).
À savoir : Si votre coefficient dépasse 1,25, comparez les offres d’assurance pour malus pas cher.
FAQ Bonus Malus Assurance Auto
Comment calculer son bonus malus assurance auto exactement ?
Multipliez votre coefficient actuel par 0,95 pour chaque année sans sinistre responsable, ou par 1,25 par accident responsable à 100% (1,125 si responsabilité partagée). Le coefficient ne peut descendre sous 0,50 ni dépasser 3,50.
Combien de temps faut-il pour atteindre le bonus 50 ?
Il faut 13 années consécutives sans aucun accident responsable pour atteindre le bonus maximal de 0,50. Après au moins 3 ans à 0,50, le premier sinistre responsable n’entraîne aucune majoration (article 4 de la clause type).
Mon bonus malus assurance auto suit-il mes véhicules ou ma personne ?
Le bonus malus assurance auto suit le conducteur, pas le véhicule. Si vous changez de voiture ou d’assureur, votre coefficient vous accompagne automatiquement, sous réserve de présenter le relevé d’information.
Un accrochage en stationnement compte-t-il pour le malus ?
Si c’est votre véhicule, à l’arrêt ou en stationnement, qui est heurté, non : votre responsabilité n’est pas engagée. Si c’est vous qui heurtez un autre véhicule en manœuvrant, l’accrochage est un sinistre responsable et compte pour le malus.
Combien coûte un malus en pratique ?
Un malus de 1,25 sur une prime de référence de 800 € représente 200 € supplémentaires par an. Sans nouveau sinistre, le coefficient passe à 1,18 l’année suivante (environ 144 € de plus), puis revient à 1,00 grâce à la règle des 2 ans : environ 344 € de surcoût au total.
Peut-on contester un malus injustifié ?
Oui. Adressez d’abord une réclamation écrite à votre assureur, avec vos preuves (constat, témoignages, photos, expertise). Si la réponse ne vous satisfait pas, vous pouvez saisir gratuitement le médiateur de l’assurance, au plus tard un an après cette réclamation.
Que devient mon bonus si j’arrête de conduire pendant plusieurs années ?
Vous conservez le coefficient que vous aviez à la fin du contrat. Si l’interruption dure moins de 3 mois et que vous n’avez eu aucun sinistre responsable dans l’année, vous bénéficiez encore de la baisse de 5 % au nouveau contrat. Au-delà de 3 mois, le coefficient reste celui d’avant l’interruption, mais après une très longue interruption, l’assureur peut vous considérer comme un nouveau conducteur.
Pour aller plus loin sur integracc.fr
- Assurance auto malus et malussé pas cher : guide 2026 (tarifs & solutions)
- Changer d’assurance auto : guide complet 2026
- Assurance auto sans franchise 2026 : ce qu’elle couvre vraiment
Rédigé par Ilyass Zerouali, courtier en assurance indépendant ORIAS n°25002890.
Résilié par votre assureur ? On a une solution.
9 dossiers sur 10 trouvent une offre · Assureurs partenaires spécialisés · Réponse sous 1h.
Obtenir mon devis résilié gratuit →100 % gratuit · Sans engagement · Vos données protégées (RGPD)
Guides bonus-malus par situation
Du calcul du CRM aux cas particuliers, approfondissez la règle qui correspond à votre dossier.